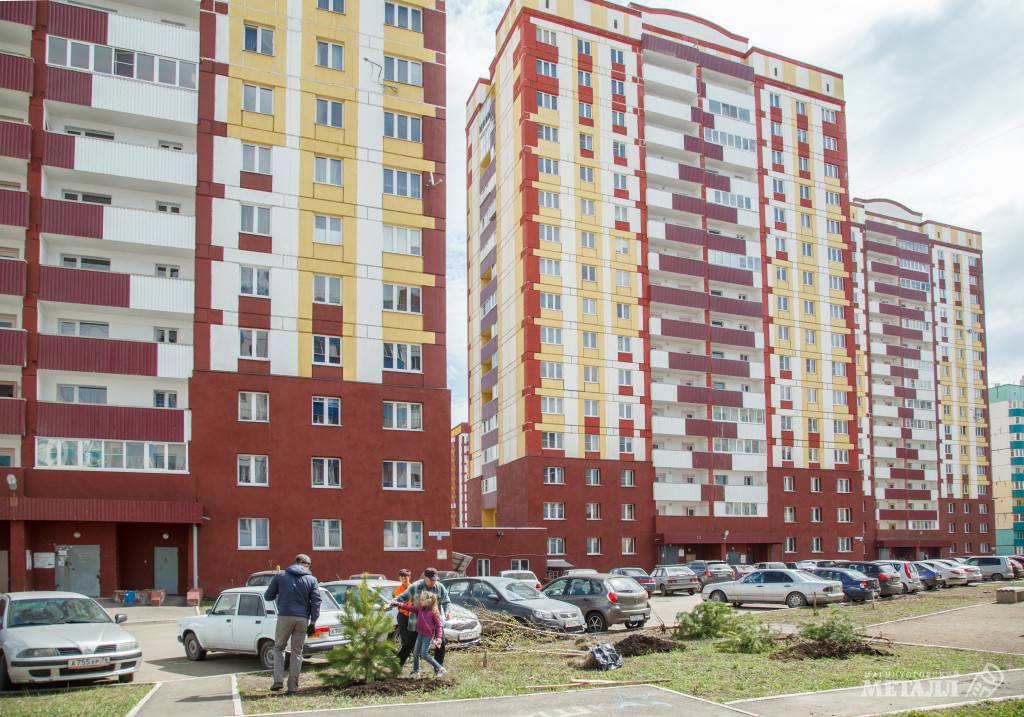
Жители Челябинской области за январь–сентябрь 2026 года оформили более 21 тысячи ипотечных кредитов. Общая сумма займов достигла 77 миллиардов рублей — почти в полтора раза больше, чем годом ранее. Эксперты связывают сентябрьский всплеск с желанием заёмщиков успеть на прежние условия «Семейной ипотеки». С 1 октября она стала более адресной: условия кредитования теперь зависят от количества детей и региона проживания, а срок действия льготной ставки ограничен 15 годами.
По данным регионального отделения Уральского ГУ Банка России, ипотечный портфель банков Челябинской области за год вырос на 11 процентов и к 1 октября превысил 400 миллиардов рублей. При этом доля просроченной задолженности немного увеличилась — до 1,3 процента, что, впрочем, соответствует среднему уровню по стране.
Изменились и параметры самих займов. Средний размер ипотечного кредита в регионе вырос на 140 тысяч рублей и составил 3,6 миллиона рублей. Одновременно средний срок кредитования сократился почти на полтора года – до 23,7 года.
Льготная ипотека сохраняет весомую долю: за девять месяцев 47 процентов кредитов на покупку жилья южноуральцы оформили с государственной поддержкой. Остальные 53 процента займов пришлись на рыночные программы. Такое соотношение отражает сохраняющийся интерес жителей региона к льготным механизмам, несмотря на ужесточение условий по отдельным программам.
Наиболее заметный рост выдач пришёлся на сентябрь. По данным Объединённого кредитного бюро, в последний месяц третьего квартала банки региона выдали 3150 ипотек на 12,44 миллиарда рублей – на 35 процентов больше по количеству и на 57 процентов по сумме, чем в августе. Средняя сумма одного кредита в сентябре достигла 3,95 миллиона рублей.
По оценке генерального директора ОКБ Михаила Алексина, всего за последний год наблюдалось три всплеска выдач – в декабре 2025-го, июне и сентябре 2026-го, и все они были связаны со стремлением заёмщиков получить кредит до изменения условий госпрограмм. В четвёртом квартале эксперт прогнозирует коррекцию рынка, которая определит новый уровень ипотечного кредитования в регионе.